英伟达的财报,已经连续四个季度上演同一幕:营收超预期、指引上调,然后第二天股价跌给你看。
当市场把一家公司的业绩超预期当成默认设定,超预期本身就不再是利好。这次财报发布前,英伟达股价在8月已累计上涨超过12%,高盛分析师James Schneider直接点破:股价更有可能出现下跌,而非大幅冲高。
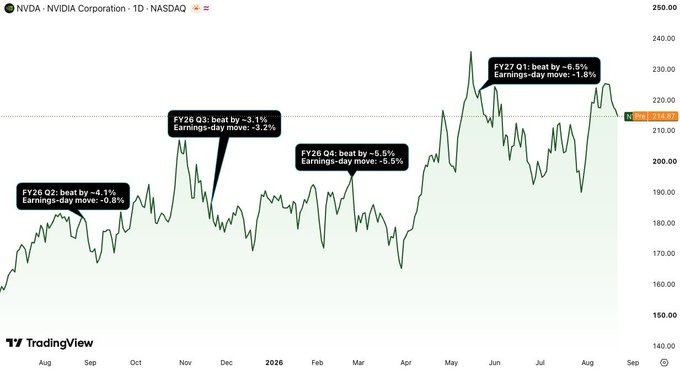
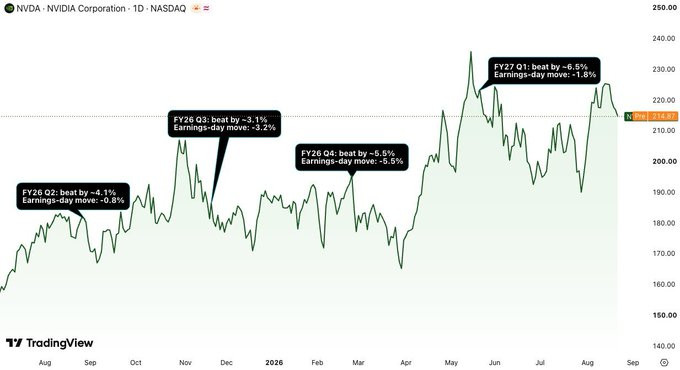
英伟达股价日线走势标注各季度财报关键节点
韦德布什证券分析师Matthew Bryson说得更直白——过去三年里他们一直都在超预期,市场在心理上已经默认其最终表现会比指引更进一步。
这不是市场在赌英伟达不行,而是市场已经把“行”这个结论提前定价了。
四次“超预期即下跌”,跌的不是业绩,是预期差过去四个季度,英伟达的财报后的股价表现是这样的:
FY2026 Q2(2025年8月发布):营收467.4亿美元,超预期约1.1%,次日下跌0.88%。
FY2026 Q3(2025年11月发布):营收570亿美元,同比增62%,次日下跌3.15%。
FY2026 Q4(2026年2月发布):营收681.3亿美元,超预期约2.9%,次日下跌5.46%,单日市值蒸发超2500亿美元。
FY2027 Q1(2026年5月发布):营收816.2亿美元,同比增85%,但低于部分机构830亿至900亿的激进预期,次日下跌1.77%。
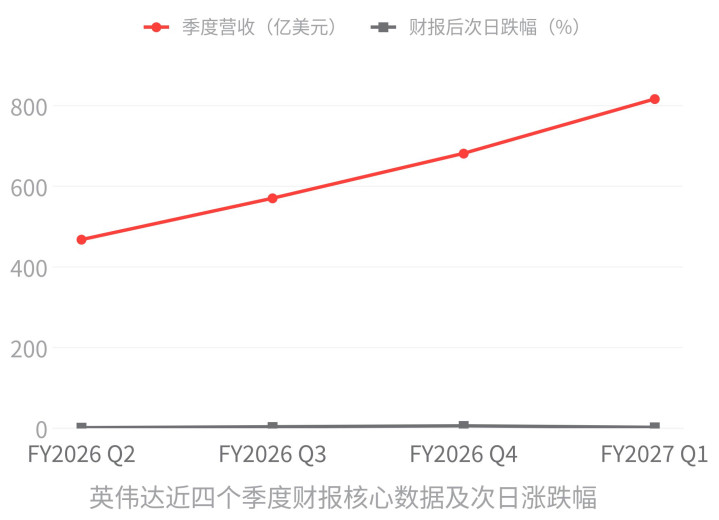
四次下跌构成一条清晰的趋势线:超预期幅度逐季收窄,股价跌幅却一度放大。当市场预期已经把“超预期”当作默认选项,任何一处瑕疵都被放大为下跌的理由,而“符合预期”直接被翻译成“不及预期”。
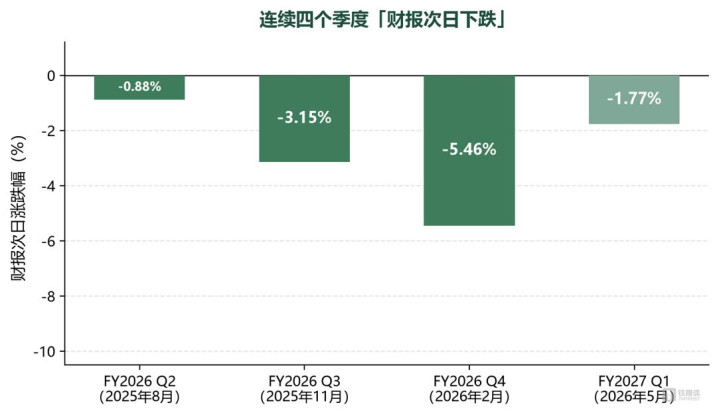
英伟达近四个季度财报次日股价跌幅情况
值得注意的是,这四次下跌均无基本面证伪,机构对英伟达的长期盈利预期在回调期间并没有下调。下跌本质是情绪面的利好兑现,不是业绩的崩盘。
但这次的牌局,和四次历史场景有三处根本不同前四次下跌全部发生在Blackwell产品周期内,而本次是向新一代Rubin平台切换的关键节点。这是第一个不可比之处。
英伟达官方已确认,Vera Rubin平台于2026年7月进入全面生产阶段,预计2026年下半年通过合作伙伴陆续面市。Jefferies预计,Rubin相关产品在Q3将贡献约12%的GPU营收,Q4升至40%以上,并在2028财年Q1超越Blackwell成为主要收入来源。
管理层在本次财报电话会上对Rubin收入的首次量化指引,是前四次历史场景中不存在的新增变量。
第二个不同在宏观层面。30年期美债收益率已攀升至5.23%,此前一度触及5.334%,创2007年6月以来新高。无风险收益率处于多年高位,对高估值成长股的远期现金流折现形成直接压制,这个压力在前四次回调时并未达到当前水平。
第三个不同是资金结构。高盛AI篮子与标普500非AI指数的40日相关系数已跌至-0.6,这是历史首次出现深度负相关。资金不是在撤离股市,而是在主动从AI板块分流到其他板块,这种特征在前四次并未出现。
存储成本这个新增变量,卡在毛利率的嗓子眼本次财报独有的一项压力来自存储芯片涨价。
搭载英伟达AI芯片的服务器价格将上涨至少15%,涉及明年出货的Vera Rubin和Grace Blackwell等产品,大客户已接到通知。
摩根士丹利数据更具体:Vera Rubin机架售价约780万美元,其中存储成本从约37万美元飙升至200万美元,涨幅达435%,占整机成本比例从上一代不到10%跃升至26%。
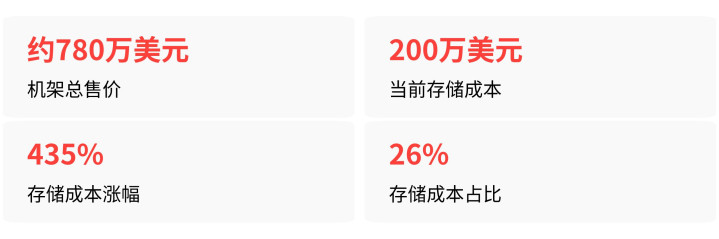
英伟达给出的Q2毛利率指引为75%±50个基点,与Q1持平。市场焦点在于,管理层能在多大程度上将这轮存储涨价向下游转嫁。如果毛利率守住75%,说明定价权仍在;如果明显下行,则意味着利润正在向上游转移,这是前四次历史场景中从未出现的成本端系统性挤压。
打破魔咒的量化门槛,华尔街已经算好了当前市场对英伟达Q3营收指引的一致预期是1037至1042亿美元。Rosenblatt分析师Kevin Cassidy给出了明确的量化阈值:Q3营收指引突破1050亿美元才算惊喜,达到1100亿美元则是“爆炸性”表现。仅达成一致预期,无法对股价形成支撑。
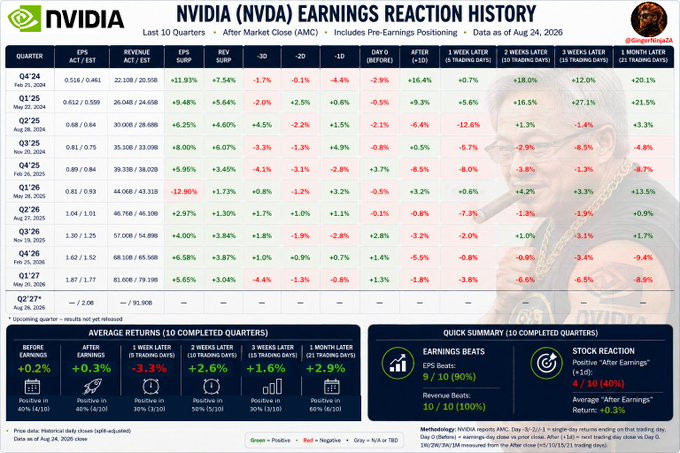
英伟达十个季度财报后股价反应历史汇总
另一个关键变量是股东回报。英伟达在6月年度股东大会上公开表示,计划向股东返还50%或更多自由现金流,持续提高股票回购与股息水平。
Cassidy将这一潜在变化比作苹果在iPhone增长放缓后开启大举回购的逻辑——当增长数据逐渐让市场脱敏,真金白银的回购和分红就是接管估值的下一棒。但截至目前,本次财报是否会新增大规模回购或股息上调,并无官方提前公告。
高盛进一步收紧了判断条件:英伟达估值要重估上行,需要同时满足三大催化因素——超大规模云厂商盈利指标持续改善、英伟达在客户融资平台上保持审慎可控、公司坚定推进大规模回购与分红。
高盛的言外之意很明确:即便业绩和指引都超预期,只要这三条没落地,财报后股价更可能下跌。
结论:魔咒大概率延续,打破的条件清单已摆在桌上英伟达这次财报的核心矛盾不在于业绩本身好不好——Q2营收市场一致预期约919至922亿美元,同比几乎翻倍,数字本身没有悬念。真正的矛盾在于,市场已经提前为“好”付了钱,而打破魔咒需要的是“超预期的超预期”。
本次能否打破魔咒,取决于两个量化条件是否同时成立:Q3营收指引突破1050亿美元,以及明确落地将50%自由现金流用于股东回报。二者缺一,大概率延续第五个季度的财报次日下跌。
新增变量——Rubin平台切换、美债利率高位、AI资金分流、存储成本挤压——每一项都让这次博弈比前四次更复杂,但也正是因为这些变量在前四次不存在,才让魔咒的打破保留了可能性。至于这个可能性能否兑现,答案将在北京时间8月27日凌晨的财报电话会上揭晓。
胜亿优配提示:文章来自网络,不代表本站观点。